Pelan
Perbandingan MediAsas Teras dan Fleksi: Jadual Lengkap
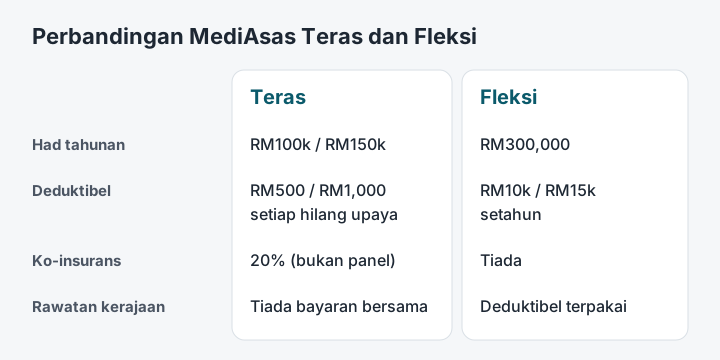
Perbandingan MediAsas Teras dan Fleksi menunjukkan bahawa Teras sesuai bagi mereka tanpa perlindungan lain kerana deduktibelnya kecil, iaitu RM500 atau RM1,000. Fleksi pula menawarkan had RM300,000 dengan deduktibel tahunan RM10,000 atau RM15,000. BNM mencadangkan Fleksi bagi mereka yang sudah mempunyai skim majikan atau kad perubatan.
Dalam halaman ini
- Jadual perbandingan MediAsas Teras dan Fleksi
- Mana satu pelan yang sesuai untuk anda?
- Apakah beza deduktibel setiap hilang upaya dan deduktibel tahunan?
- Berapakah kos sendiri di hospital panel dan bukan panel?
- Apakah persamaan kedua-dua pelan?
- Bolehkah saya menukar pelan selepas menyertai?
- Soalan lazim
- Sumber rujukan
Jadual perbandingan MediAsas Teras dan Fleksi
Menurut BNM, kedua-dua pelan hanya berbeza dari segi had tahunan serta bayaran bersama, iaitu deduktibel dan ko-insurans. Jadual di bawah merumuskan perbezaan tersebut berdasarkan Soalan Lazim BNM (pautan luar, dibuka dalam tab baharu) bertarikh 29 Julai 2026.
| Ciri | MediAsas Teras | MediAsas Fleksi |
|---|---|---|
| Jenis pelan | Pelan standard | Pelan standard-plus |
| Had tahunan | RM100,000 (umur 0–59); RM150,000 (60 ke atas) | RM300,000 (semua umur) |
| Had seumur hidup | Tiada | Tiada |
| Deduktibel di hospital panel | RM500 (0–59) atau RM1,000 (60+) bagi setiap hilang upaya | RM10,000 setahun |
| Deduktibel di hospital bukan panel | Sama seperti di hospital panel | RM15,000 setahun |
| Ko-insurans di hospital bukan panel | 20%, had RM3,000 bagi setiap hilang upaya | Tiada |
| Pengecualian bayaran bersama | Fasiliti kerajaan, kecemasan, kanser pesakit luar | Tiada |
| Pesakit luar denggi, influenza, bronkitis, pneumonia | Deduktibel RM50 setiap lawatan, had RM3,000 setahun | Tertakluk kepada deduktibel tahunan |
| Premium indikatif (umur 31–35) | RM80 – RM120 sebulan | RM50 – RM70 sebulan |
| Cadangan BNM | Perlindungan perubatan pertama | Pelengkap skim majikan atau kad perubatan |
Premium indikatif daripada kertas putih BNM tentang pelan MHIT asas; kadar muktamad belum diterbitkan.
Untuk penerangan penuh, baca halaman MediAsas Teras dan MediAsas Fleksi. Kedua-duanya sebahagian daripada skim MediAsas yang sama.
Mana satu pelan yang sesuai untuk anda?
Pilihan antara Teras dan Fleksi bergantung pada perlindungan sedia ada serta kemampuan anda menanggung deduktibel. Laman ini tidak mengesyorkan pelan atau syarikat tertentu. Sebaliknya, gunakan senarai semak neutral di bawah.
Pertimbangkan pelan Teras jika:
- Belum ada perlindungan perubatan lain untuk kos hospital yang besar.
- Deduktibel kecil bagi setiap kemasukan lebih sesuai dengan bajet anda.
- Fasiliti kerajaan dan rawatan kecemasan tanpa bayaran bersama penting bagi anda.
Pertimbangkan pelan Fleksi jika:
- Majikan atau kad perubatan sedia ada boleh menanggung deduktibel tahunan.
- Had tahunan RM300,000 tanpa mengira umur penting bagi anda.
- Simpanan kecemasan anda mencukupi untuk deduktibel RM10,000 setahun.
Apakah beza deduktibel setiap hilang upaya dan deduktibel tahunan?
Pelan Teras menggunakan deduktibel bagi setiap hilang upaya. Deduktibel ini terpakai sekali bagi setiap punca penyakit atau kecederaan, termasuk komplikasinya. Jika anda pulih dan tiada rawatan selama 90 hari selepas keluar hospital, rawatan seterusnya bermula sebagai hilang upaya baharu.
Pelan Fleksi pula menggunakan deduktibel tahunan. Anda menjelaskannya sekali bagi semua tuntutan dalam tahun polisi, tanpa mengira bilangan penyakit. Kemudian, deduktibel bermula semula pada pembaharuan polisi.
Berapakah kos sendiri di hospital panel dan bukan panel?
Kos sendiri bergantung pada jenis hospital dan saiz bil. Jadual ini menggabungkan contoh BNM dengan ilustrasi kami bagi pemegang pelan berumur 30 tahun.
| Senario | Teras | Fleksi (tanpa skim majikan) |
|---|---|---|
| Bil RM6,000, hospital panel | RM500 | RM6,000 |
| Bil RM6,000, hospital bukan panel | RM1,700 | RM6,000 |
| Bil RM50,000, hospital panel | RM500 | RM10,000 |
Angka Teras datang daripada contoh BNM. Angka Fleksi ialah ilustrasi kami berdasarkan deduktibel tahunan, dengan andaian tiada tuntutan lain dalam tahun yang sama.
Daripada perbandingan MediAsas Teras dan Fleksi ini, Teras lebih ringan bagi bil kecil, manakala Fleksi bergantung pada sumber lain untuk deduktibelnya. Namun, Fleksi memberi had yang lebih tinggi bagi bil besar. Kos di kedua-dua pelan paling rendah di hospital panel MediAsas.
Apakah persamaan kedua-dua pelan?
Kedua-dua pelan berkongsi syarat kelayakan dan peraturan polisi yang sama. Antaranya:
- Umur masuk 0 hingga 70 tahun dan perlindungan sehingga umur 85 tahun.
- Tempoh menunggu 30 hari, serta 120 hari bagi penyakit spesifik.
- Moratorium tujuh tahun dari tarikh permulaan risiko.
- Versi takaful dengan manfaat yang sama, iaitu MediAsas Takaful.
- Tiada nilai serahan dan tiada manfaat bebas tuntutan.
Bolehkah saya menukar pelan selepas menyertai?
Tidak, buat masa ini. Menurut BNM, pertukaran antara Teras dan Fleksi tiada semasa versi rintis. BNM akan memaklumkan pilihan pertukaran semasa pelancaran nasional pada Januari 2027.
Setakat 16 Oktober 2026, BNM belum mengumumkan peraturan pertukaran bagi pelancaran nasional. Oleh itu, pilih pelan dengan teliti dan semak juga anggaran premium sebelum memohon.
Soalan lazim
Bolehkah saya memiliki Teras dan Fleksi serentak?
Tidak. BNM menetapkan bahawa setiap orang hanya boleh memiliki satu pelan MediAsas pada satu masa, sama ada Teras atau Fleksi. Peraturan ini terpakai merentasi semua syarikat insurans dan pengendali takaful.
Pelan manakah mempunyai had lebih tinggi bagi warga emas?
Pelan Fleksi mempunyai had lebih tinggi, iaitu RM300,000 bagi semua umur. Bagi pelan Teras, had naik kepada RM150,000 pada umur 60 tahun ke atas. Namun, deduktibel Teras turut naik kepada RM1,000 bagi setiap hilang upaya pada umur tersebut.
Adakah versi takaful mempunyai perbezaan yang sama antara dua pelan?
Ya. MediAsas Takaful Teras dan MediAsas Takaful Fleksi menawarkan perlindungan dan manfaat yang sama seperti versi konvensional. Perbezaannya hanya pada struktur kontrak, iaitu konsep Ta'awun dan Dana Tabarru'.
Pelan manakah lebih murah?
Menurut julat indikatif dalam kertas putih BNM, premium Fleksi lebih rendah daripada Teras bagi umur yang sama, contohnya RM50 hingga RM70 berbanding RM80 hingga RM120 sebulan bagi umur 31 hingga 35 tahun. Namun, Fleksi mempunyai deduktibel tahunan RM10,000 atau RM15,000. Kadar muktamad belum diterbitkan setakat 16 Oktober 2026.
Baca juga
- MediAsas TerasPelan standard: had RM100,000 atau RM150,000 dan deduktibel setiap hilang upaya.
- MediAsas FleksiPelan standard-plus: had RM300,000 dengan deduktibel tahunan.
- MediAsas TakafulVersi patuh Syariah: Ta'awun, Dana Tabarru' dan caj Wakalah.
- PremiumAnggaran RM60 hingga RM550 sebulan, KWSP dan status kadar muktamad.
Sumber rujukan
- Bank Negara Malaysia (BNM), : “Soalan Lazim MediAsas (FAQ) — Versi 1: Program Rintis” (pautan luar, dibuka dalam tab baharu) (versi PDF (pautan luar, dibuka dalam tab baharu)). Dokumen rasmi.
- Bank Negara Malaysia (BNM): “Base MHIT Plan White Paper (Kertas Putih Pelan MHIT Asas)” (pautan luar, dibuka dalam tab baharu). Dokumen rasmi (bahasa Inggeris); tarikh tidak dinyatakan pada halaman.
- Kementerian Kewangan Malaysia (MOF), : “JBMKKS Memacu Strategi RESET Menerusi Program Rintis MediAsas, Ketelusan Harga dan Inisiatif Kesihatan Digital” (pautan luar, dibuka dalam tab baharu) (versi PDF (pautan luar, dibuka dalam tab baharu)). Siaran media rasmi.
- Portal Berita RTM, : “MediAsas direka dengan mekanisme kawalan kos – BNM” (pautan luar, dibuka dalam tab baharu). Berita.
Penafian: Maklumat ini untuk rujukan umum dan bukan nasihat kewangan, perubatan atau insurans. Semak dokumen polisi dan sumber rasmi sebelum membuat keputusan. Penafian penuh.