Pelan
MediAsas Teras: Pelan Standard dengan Had Tahunan RM100,000
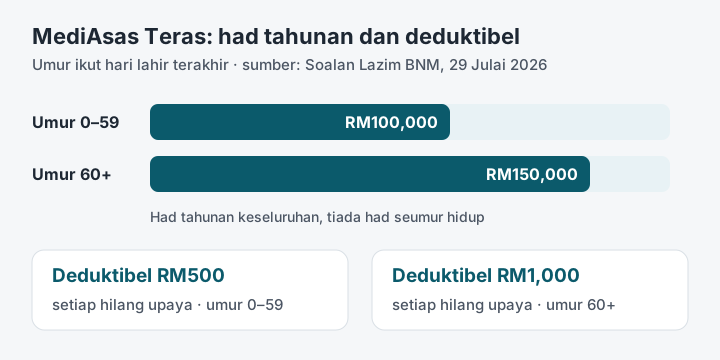
MediAsas Teras ialah pelan standard dengan had tahunan RM100,000 bagi umur 0 hingga 59 tahun dan RM150,000 bagi umur 60 ke atas. Di hospital panel, anda membayar deduktibel RM500 atau RM1,000 bagi setiap hilang upaya. Maklumat ini berdasarkan Soalan Lazim BNM bertarikh 29 Julai 2026.
Dalam halaman ini
- Apakah MediAsas Teras?
- Berapakah had tahunan MediAsas Teras?
- Berapakah deduktibel dan ko-insurans MediAsas Teras?
- Bilakah bayaran bersama pelan Teras tidak dikenakan?
- Apakah manfaat utama pelan standard ini?
- Contoh kiraan kos MediAsas Teras
- Siapa yang sesuai memilih MediAsas Teras?
- Soalan lazim
- Sumber rujukan
Apakah MediAsas Teras?
MediAsas Teras ialah pelan standard di bawah skim MediAsas. Menurut BNM, pelan ini menyediakan perlindungan penjagaan kesihatan swasta asas yang mampu milik dan mudah diakses. Pelan yang sama juga tersedia sebagai MediAsas Takaful Teras bagi peserta yang memilih pelan takaful patuh Syariah.
Contoh dalam Soalan Lazim BNM menggambarkan MediAsas Teras sebagai perlindungan perubatan pertama seseorang. Sebaliknya, BNM mencadangkan pelan Fleksi bagi mereka yang sudah mempunyai skim majikan atau kad perubatan. Oleh itu, kedua-dua pelan menyasarkan keperluan yang berbeza.
Berapakah had tahunan MediAsas Teras?
Had tahunan MediAsas Teras ialah RM100,000 bagi umur 0 hingga 59 tahun, dan RM150,000 bagi umur 60 tahun ke atas. Umur ini juga mengikut hari lahir terakhir anda. Selain itu, pelan ini tidak mengenakan had seumur hidup.
Adakah RM100,000 mencukupi? Menurut BNM, 99% episod rawatan bagi pelbagai keadaan perubatan biasa berkos RM55,225 atau kurang, walaupun selepas mengambil kira beberapa kemasukan. Malaysiakini (pautan luar, dibuka dalam tab baharu) melaporkan angka ini pada 23 September 2026. Namun, RinggitPlus mengingatkan bahawa had ini mungkin tidak mencukupi bagi rawatan kanser yang panjang atau beberapa pembedahan dalam setahun.
Berapakah deduktibel dan ko-insurans MediAsas Teras?
Deduktibel MediAsas Teras ialah RM500 bagi umur 0 hingga 59 tahun dan RM1,000 bagi umur 60 tahun ke atas, bagi setiap hilang upaya. Di hospital bukan panel, anda juga membayar ko-insurans 20% dengan had RM3,000 bagi setiap hilang upaya.
| Umur (hari lahir terakhir) | Hospital panel | Hospital bukan panel |
|---|---|---|
| 0 hingga 59 tahun | Deduktibel RM500 | Deduktibel RM500 + ko-insurans 20% (had RM3,000) |
| 60 tahun ke atas | Deduktibel RM1,000 | Deduktibel RM1,000 + ko-insurans 20% (had RM3,000) |
Sumber: Jadual Manfaat dalam Soalan Lazim BNM, 29 Julai 2026. Had RM3,000 terpakai pada ko-insurans bagi setiap hilang upaya.
Oleh itu, deduktibel ini terpakai sekali bagi setiap hilang upaya, termasuk semua komplikasinya. Jika anda pulih sepenuhnya dan tidak memerlukan rawatan selama sekurang-kurangnya 90 hari selepas keluar hospital, rawatan seterusnya bagi punca yang sama bermula sebagai hilang upaya baharu.
Bilakah bayaran bersama pelan Teras tidak dikenakan?
Bayaran bersama MediAsas Teras, iaitu deduktibel dan ko-insurans, tidak terpakai dalam tiga keadaan berikut:
- Rawatan di fasiliti penjagaan kesihatan kerajaan.
- Kes kecemasan.
- Rawatan kanser pesakit luar.
Pengecualian ini khusus bagi pelan Teras dan tidak terpakai bagi MediAsas Fleksi. Namun, jika anda menukar hospital atau doktor semasa rawatan, syarikat akan menilai semula kelayakan pengecualian ini.
Apakah manfaat utama pelan standard ini?
Pelan Teras menanggung manfaat pesakit dalam dan pesakit luar yang layak, tertakluk kepada had tahunan. Antara manfaat utamanya:
- Bilik berkongsi hingga 150 hari bagi setiap hilang upaya.
- Unit rawatan rapi hingga 90 hari bagi setiap hilang upaya.
- Yuran pembedahan, pakar bius, bilik pembedahan dan ambulans.
- Rawatan 30 hari sebelum dan 90 hari selepas kemasukan hospital.
- Fisioterapi pesakit luar sehingga RM200 sesi, maksimum 10 sesi bagi setiap hilang upaya.
- Rawatan kanser pesakit luar mengikut caj sebenar.
Senarai penuh manfaat dan pengecualian ada di halaman perlindungan MediAsas.
Contoh kiraan kos MediAsas Teras
Seterusnya, contoh BNM menunjukkan cara deduktibel bagi setiap hilang upaya berfungsi. Adam, 30 tahun, memilih MediAsas Teras dan menjalani prosedur di hospital panel pada Januari 2027.
| Kemasukan | Bil hospital | Adam bayar | Syarikat bayar |
|---|---|---|---|
| Januari 2027: prosedur perubatan | RM50,000 | RM500 | RM49,500 |
| Mei 2027: demam denggi | RM20,000 | RM500 | RM19,500 |
Adam membayar deduktibel kedua kerana kemasukan pada bulan Mei berpunca daripada penyakit yang berbeza. Sebagai perbandingan, bil RM6,000 di hospital bukan panel menyebabkan pemegang pelan Teras membayar RM1,700, iaitu RM500 deduktibel dan RM1,200 ko-insurans. Kos ini lebih rendah di hospital panel MediAsas.
Siapa yang sesuai memilih MediAsas Teras?
MediAsas Teras lebih sesuai bagi mereka yang mahukan deduktibel kecil dan belum mempunyai perlindungan lain. Sebaliknya, pelan ini kurang sesuai jika anda memerlukan had melebihi RM150,000 setahun. Pertimbangkan perkara berikut secara neutral:
- Anda tiada kad perubatan atau skim majikan untuk kos hospital yang besar.
- Bagi anda, deduktibel kecil setiap kemasukan lebih mudah diurus berbanding deduktibel tahunan RM10,000.
- Kemudahan kerajaan dan rawatan kecemasan, yang bebas bayaran bersama bagi Teras, penting untuk anda.
Untuk melihat kedua-dua pelan sebelah-menyebelah, baca perbandingan penuh dua pelan. Anggaran kos bulanan pula ada di halaman premium MediAsas.
Soalan lazim
Adakah MediAsas Teras mempunyai had seumur hidup?
Tidak. BNM menyatakan bahawa MediAsas tidak mengenakan had seumur hidup. Had yang terpakai hanyalah had tahunan keseluruhan, iaitu RM100,000 atau RM150,000 mengikut umur hari lahir terakhir anda.
Bolehkah pemegang pelan Teras memilih bilik persendirian?
Ya, anda boleh menaik taraf bilik secara sukarela. Namun, bayaran balik terhad kepada kadar bilik berkongsi, jadi anda menanggung perbezaannya. Jika bilik berkongsi penuh semasa kemasukan, hospital panel memberi naik taraf percuma tertakluk kepada ketersediaan.
Berapakah deduktibel rawatan pesakit luar denggi bagi pelan Teras?
Pelan Teras mengenakan deduktibel RM50 bagi setiap lawatan pesakit luar untuk denggi, influenza A dan B, bronkitis serta pneumonia. Manfaat ini terhad kepada RM3,000 setahun. Ia meliputi konsultasi, ujian, ubat dan pemantauan di jabatan pesakit luar hospital.
Adakah had dan deduktibel Teras berubah apabila saya mencapai umur 60?
Ya. Had tahunan naik daripada RM100,000 kepada RM150,000 apabila umur hari lahir terakhir anda mencapai 60 tahun. Pada masa yang sama, deduktibel bagi setiap hilang upaya naik daripada RM500 kepada RM1,000.
Baca juga
- MediAsas FleksiPelan standard-plus: had RM300,000 dengan deduktibel tahunan.
- Teras vs FleksiJadual perbandingan had, deduktibel, ko-insurans dan kos sendiri.
- Hospital PanelSenarai hospital rintis dan kos di hospital bukan panel.
- PremiumAnggaran RM60 hingga RM550 sebulan, KWSP dan status kadar muktamad.
Sumber rujukan
- Bank Negara Malaysia (BNM), : “Soalan Lazim MediAsas (FAQ) — Versi 1: Program Rintis” (pautan luar, dibuka dalam tab baharu) (versi PDF (pautan luar, dibuka dalam tab baharu)). Dokumen rasmi.
- Kementerian Kewangan Malaysia (MOF), : “JBMKKS Memacu Strategi RESET Menerusi Program Rintis MediAsas, Ketelusan Harga dan Inisiatif Kesihatan Digital” (pautan luar, dibuka dalam tab baharu) (versi PDF (pautan luar, dibuka dalam tab baharu)). Siaran media rasmi.
- Portal Berita RTM, : “MediAsas direka dengan mekanisme kawalan kos – BNM” (pautan luar, dibuka dalam tab baharu). Berita.
- Malaysiakini (Financial Insights), : “MediAsas: Making medical protection more accessible to more Malaysians” (pautan luar, dibuka dalam tab baharu). Analisis (bahasa Inggeris).
- RinggitPlus, : “Apa yang dilindungi MediAsas dan siapa yang sesuai memilihnya” (pautan luar, dibuka dalam tab baharu). Analisis.
Penafian: Maklumat ini untuk rujukan umum dan bukan nasihat kewangan, perubatan atau insurans. Semak dokumen polisi dan sumber rasmi sebelum membuat keputusan. Penafian penuh.